Entre un parc roulant vieillissant et une demande de remplacement soutenue, le marché algérien de la batterie automobile est en plein bouillonnement. Mais dans un contexte où l’accès aux produits importés se complexifie, la production locale prend une importance nouvelle et offre aux industriels des perspectives inédites.
Il y a quelque chose de paradoxal dans le marché actuel de la batterie automobile. Alors que l’industrie mondiale concentre une part croissante de ses investissements sur les batteries lithium-ion destinées aux motorisations électrique, la bonne vieille batterie au plomb-acide reste au cœur de l’après-vente. Elle équipe toujours l’immense majorité des véhicules thermiques et demeure également présente dans les hybrides et les électriques, pour alimenter les systèmes auxiliaires et le réseau basse tension. Celle que l’on oublie parfois demeure ainsi au centre de nombreuses problématiques ! Le changement de paradigme automobile ne signifie donc pas la disparition de la batterie 12 V. Il modifie plutôt progressivement son rôle, ses caractéristiques et les technologies nécessaires pour répondre aux besoins des véhicules modernes. La montée du Stop & Start, la multiplication des équipements électriques et la récupération d’énergie au freinage ont déjà fait évoluer les gammes, avec le développement des batteries EFB et AGM. Si des chiffres consolidés restent complexes à obtenir, les données de GS Yuasa illustrent cette résistance. Le groupe japonais estimait à 581 millions d’unités la demande mondiale de batteries automobiles de démarrage et auxiliaires en 2023, 589 millions en 2024 et 598 millions en 2025. À l’horizon 2030, elle atteindrait 601 millions d’unités. Surtout, la part du plomb resterait très majoritaire : GS Yuasa estime à 594 millions le nombre de batteries au plomb demandées en 2025 et à 583 millions en 2030. L’électrification ne fait donc pas disparaître la technologie historique ; elle lui ajoute même de nouvelles applications, puisque les véhicules électriques utilisent eux aussi, dans de nombreux cas, une batterie auxiliaire au plomb. Cette résistance s’explique aussi par la nature même du marché. La batterie est une pièce de remplacement qui concerne quasiment tout le parc, dont la défaillance immobilise immédiatement le véhicule. Elle bénéficie donc mécaniquement de la taille du parc et de son vieillissement. Il y a quelques mois, le magazine Rechange Maroc relevait déjà que le maintien d’un parc ancien soutenait l’activité de remplacement, tandis que l’évolution technologique poussait les fabricants à diversifier leurs gammes. Mais derrière cette apparente simplicité se cache un produit devenu plus complexe. Une batterie conventionnelle, EFB ou AGM ne répond pas aux mêmes usages. Pour les professionnels de la rechange, cette évolution implique davantage de références, de conseil et de formation. Pour les fabricants, elle oblige à arbitrer entre le volume toujours important des produits conventionnels et la montée progressive des technologies plus sophistiquées. Le marché algérien se trouve précisément à ce croisement.
L’Algérie, un marché à part
Pour mesurer le potentiel de la batterie en Algérie, il faut d’abord regarder le parc. La dernière photographie détaillée publiée par l’Office national des statistiques (ONS) reste celle arrêtée au 31 décembre 2020. Elle recensait 7 731 664 véhicules dans le parc national automobile, dont 4 972 920 véhicules de tourisme, 1 411 037 camionnettes, 478 355 camions et 97 826 autobus et autocars. L’ONS précise que son fichier peut inclure des véhicules qui ne sont plus effectivement en circulation lorsque leur mise hors circulation n’a pas été déclarée : ces chiffres constituent donc un ordre de grandeur, pas une photographie parfaite du parc roulant. Ils suffisent néanmoins à mesurer le poids du marché potentiel. Et surtout, la structure d’âge du parc est particulièrement favorable à l’après-vente. Sur les seuls véhicules de tourisme, 48 % avaient vingt ans ou plus à fin 2020. Les véhicules de cinq à neuf ans représentaient 16 % du parc, ceux de dix à quatorze ans 12,8 % et ceux de quinze à dix-neuf ans 10,5 %. Il serait évidemment imprudent de transposer mécaniquement ces données de 2020 à 2026. Le parc a depuis évolué, notamment avec le retour progressif de véhicules neufs sur le marché. Mais les années de faible renouvellement n’ont pas permis une transformation suffisamment rapide pour effacer cette caractéristique structurelle : l’Algérie dispose d’un parc important, ancien et fortement générateur de besoins de maintenance et de remplacement. La batterie est l’un des produits qui profitent directement de cette situation. Plus les véhicules restent longtemps sur les routes, plus le besoin de remplacement se renouvelle. La demande ne dépend donc pas uniquement des immatriculations de voitures neuves. Elle repose aussi sur le stock de véhicules déjà présents, ce qui confère au marché une certaine résilience. Cette particularité est d’autant plus importante que le renouvellement du parc algérien a longtemps été contraint. Après plusieurs années de forte restriction de l’offre automobile, les importations ont repris progressivement. En 2025, selon les chiffres communiqués en février 2026 par le ministre de l’Industrie, 42 000 voitures neuves et 54 418 véhicules de moins de trois ans ont été importés. Ce flux participe au renouvellement du parc, mais reste encore loin de bouleverser en quelques années une base de plusieurs millions de véhicules. L’enjeu se déporte alors davantage sur l’approvisionnement.
Importations : un contexte qui change la donne
C’est ici qu’intervient une spécificité majeure du marché algérien. L’accès aux produits importés est soumis depuis plusieurs années à un cadre de régulation et d’encadrement du commerce extérieur. Il faut toutefois être précis : ALGEX, l’Agence nationale de promotion du commerce extérieur, n’est pas en elle-même un organisme chargé de « bloquer » les importations. Créée en 2004 sous tutelle du ministère du Commerce, elle a notamment pour mission de promouvoir les exportations hors hydrocarbures, d’analyser les marchés et de suivre les importations. Le dispositif d’encadrement relève plus largement des pouvoirs publics et de la réglementation du commerce extérieur. Pour les professionnels de la rechange, le résultat est néanmoins très concret : importer ne peut pas être considéré comme un simple complément automatique de l’offre locale. Les procédures, les autorisations lorsqu’elles sont requises, la conformité, le financement des opérations, les délais et la régularité des approvisionnements peuvent devenir des paramètres déterminants. La batterie est particulièrement sensible à cette question car il s’agit d’un produit lourd, à forte rotation, qui doit être disponible dans une multitude de références. Une rupture de quelques références peut rapidement se traduire par un problème pour le distributeur ou le réparateur. Dans ce contexte, disposer d’une production nationale capable de répondre rapidement à la demande représente un avantage évident. Le sujet dépasse donc la seule substitution aux importations. Il touche à la sécurisation de l’approvisionnement du marché de la rechange. Et c’est précisément là que l’industrie algérienne entre en scène.
Une production locale qui change d’échelle
L’Algérie ne part pas de zéro. Elle dispose d’un acteur historique, l’Entreprise nationale des produits de l’électrochimie, ENPEC, ainsi que de fabricants privés. La filière possède donc déjà des compétences, des outils et d’une expérience du marché. Les données disponibles montrent cependant que les capacités nationales ne doivent pas être confondues avec la production réellement réalisée. Dans une interview publiée en 2018 par Algérie Rechange, l’ancien dirigeant de l’ENPEC Abdelaziz Djoudi évoquait une capacité théorique nationale de l’ordre de 3,6 millions de batteries, pour une production effective d’environ 1,4 million d’unités par an à l’époque, le complément du marché étant assuré par les importations. Cette distinction entre capacité installée et production réelle reste essentielle pour comprendre la situation actuelle. Car de nouveaux investissements sont venus renforcer le paysage. En avril 2024, une unité de production de batteries inaugurée à Ibn Badis, près de Constantine, affichait une capacité annuelle annoncée d’un million de batteries de différentes puissances et dimensions et employait 184 personnes. Le ministre de l’Industrie Ali Aoun présentait alors cette installation comme l’un des éléments permettant de renforcer l’approvisionnement régulier du marché algérien en pièces automobiles. Plus récemment, les autorités ont encore mis en avant les capacités de production d’acteurs de la filière. À Tiaret, l’unité de Sougueur de l’ENPEC dispose quant à elle d’une capacité annoncée de 150 000 batteries par an, pour les automobiles, les camions et les machines agricoles. La multiplication de ces projets traduit une tendance claire : la batterie automobile est désormais identifiée comme une activité industrielle stratégique pour l’approvisionnement du marché national. Reste à savoir si cette montée en puissance quantitative s’accompagne d’une véritable montée en gamme.
Produire, mais avec quel niveau d’intégration ?
La question de l’intégration locale est déterminante. Une batterie « fabriquée en Algérie » peut recouvrir des réalités industrielles différentes, depuis l’assemblage de composants importés jusqu’à une chaîne beaucoup plus intégrée. Dans le cas de la batterie au plomb, cette question est particulièrement importante puisque la matière première représente une part majeure de la valeur du produit et que le recyclage peut jouer un rôle central. « Le taux d’intégration de nos batteries chez Fabcom est aujourd’hui d’environ 90 %. Nous produisons notamment le plomb localement, qui est une matière première stratégique dans la fabrication des batteries. Il nous reste encore certains composants en plastique que nous importons. Notre objectif est de les produire localement à partir de 2028, afin d’augmenter encore notre taux d’intégration » éclaire Khaled Attia, responsable production et OEM de Fabcom. Une filière capable de récupérer les batteries usagées, de recycler le plomb et de le réintroduire dans la fabrication réduit sa dépendance à certains approvisionnements extérieurs et améliore la maîtrise de ses coûts. L’expérience d’ENPEC est intéressante à cet égard. Dans l’entretien accordé à Algérie Rechange, Abdelaziz Djoudi mettait en avant l’importance de l’intégration industrielle et les capacités de l’entreprise en matière de recyclage du plomb et de production d’électrolyte. Ces éléments donnent une autre dimension à la notion de production locale : l’enjeu n’est pas seulement de faire sortir une batterie d’une usine, mais de maîtriser une part suffisamment importante de sa chaîne de valeur pour pouvoir être compétitif dans la durée. « Le procédé de fabrication est tout aussi déterminant que la conception elle-même, résume Dirk Stellfeldt, Senior Director R&D Automotive d’Exide Technologies. Même le produit le plus avancé ne peut exprimer pleinement son potentiel sans une parfaite maîtrise des processus. » Cette question sera d’autant plus importante que les fabricants algériens vont devoir affronter une concurrence internationale qui ne disparaît pas avec la montée de la production locale. Les acteurs asiatiques ont progressivement amélioré leurs produits tout en conservant des positions fortes sur les coûts. Dans son rapport annuel, GS Yuasa identifiait d’ailleurs l’intensification de la concurrence des fabricants chinois de batteries plomb-acide comme un risque sur certains marchés. L’industrie algérienne devra donc faire ses preuves sur trois terrains à la fois : le prix, la qualité et la disponibilité. Mais elle doit aussi résoudre une autre équation : fabriquer les batteries dont le parc a réellement besoin.
Le parc dicte la gamme
C’est ici que les deux réalités du marché algérien se rejoignent. D’un côté, une industrie qui investit dans des capacités supplémentaires. De l’autre, un parc dont la structure reste largement traditionnelle. Les données de l’ONS montrent que le parc de tourisme était, à fin 2020, composé à 77 % de véhicules à essence et à 23 % de véhicules diesel. Pour les camionnettes, le ratio s’établissait à 54/46. Les camions étaient, eux, très majoritairement diesel, à 90 %. Ces chiffres ne permettent évidemment pas de déterminer directement la technologie de batterie utilisée par chaque véhicule. Ils donnent néanmoins une indication de la structure du parc auquel les fabricants doivent répondre. Et surtout, ils rappellent que l’Algérie n’est pas encore confrontée à un marché dominé par les véhicules électrifiés et les architectures électriques les plus complexes. Le cœur du marché reste ainsi logiquement constitué de batteries conventionnelles. Pour les fabricants locaux, l’enjeu est d’abord de couvrir correctement les références à fort volume, avec des capacités, dimensions et polarités correspondant aux modèles présents sur les routes. Mais cette photographie n’est pas figée. Le retour des véhicules neufs et l’arrivée de nouvelles marques modifient progressivement la composition du parc. De nouveaux modèles dotés du Stop & Start et de réseaux électriques plus sollicités apparaissent. Avec eux, les besoins en EFB et en AGM peuvent progressivement augmenter. « Aujourd’hui, les batteries AGM et EFB représentent entre 18 et 20 % de la demande sur le marché algérien, détaille Khaled Attia. Cela montre que les besoins des consommateurs évoluent et que le marché devient de plus en plus diversifié. C’est justement pour répondre à cette demande croissante que nous avons décidé d’investir dans ces technologies. » C’est ici que la question des gammes devient stratégique. Une usine capable de fabriquer un million de batteries conventionnelles ne dispose pas nécessairement des mêmes équipements, des mêmes procédés ni des mêmes compétences pour produire des AGM dont les spécificités sont nombreuses (voir encadré). La montée en puissance de ces technologies suppose donc des investissements spécifiques et une capacité à anticiper la demande. Le sujet est particulièrement intéressant parce qu’il permet de mesurer le degré de modernisation réel du marché algérien. Il ne suffit pas de constater que l’AGM existe dans les catalogues. Il faut savoir quelle part elle représente réellement dans les ventes, à quel rythme elle progresse et si elle est fabriquée localement ou importée.
EFB, AGM : le marché prépare déjà l’étape suivante
Dans les marchés automobiles les plus matures, l’EFB et l’AGM ont gagné du terrain avec le développement du Stop & Start. La première améliore la résistance aux cycles de charge et de décharge par rapport à une batterie conventionnelle ; la seconde offre des performances supérieures en matière de cyclage et d’acceptation de charge, ce qui la rend adaptée à des applications électriques plus exigeantes. Le précédent dossier consacré au Maroc montrait déjà que l’EFB restait très présente dans l’aftermarket tandis que l’AGM progressait plus rapidement sur les véhicules récents. Les fabricants soulignaient également la nécessité de respecter la technologie prévue par le véhicule lors du remplacement. « Nous avons notamment acquis de nouveaux équipements afin d’augmenter notre capacité de production et de mieux accompagner l’évolution du marché. Notre production couvre aujourd’hui cette évolution technologique, et nous sommes actuellement en train d’augmenter notre production de batteries AGM et EFB afin de répondre à la demande croissante et de renforcer notre présence sur ce segment » complète le représentant de Fabcom. « Notre technologie AGM est testée selon les normes les plus élevées, fabriquée en Europe et utilisée par les équipements d’origine, fait quant à lui remarquer Daniel Royer, SVP Automotive Division chez Exide Technologies. Elle reflète le besoin croissant du secteur pour cette technologie précise, ainsi que les investissements nécessaires en matière de production, de technologie et de durabilité, domaines dans lesquels Exide joue un rôle de pionnier. » Son collègue Dirk Stellfeldt abonde : « Nos batteries sont conçues pour offrir d’excellentes performances aussi bien dans les systèmes Start-Stop que dans les applications auxiliaires. Ces usages prennent une importance croissante dans les véhicules modernes, à mesure que progressent les différents niveaux d’électrification (xEV). » En Algérie, la question est donc moins de savoir si ces technologies finiront par progresser que de mesurer leur rythme de pénétration. La même logique vaut pour les véhicules hybrides et électriques. Leur développement peut sembler encore secondaire au regard du parc total, mais ils constituent un indicateur de la direction prise par le marché. Surtout, l’électrification ne signifie pas la disparition immédiate de la batterie 12 V. Les projections de GS Yuasa montrent au contraire que les batteries auxiliaires continueront à représenter une part importante de la demande automobile mondiale. « Avec l’électrification croissante des véhicules, la batterie AGM 12 V joue également un rôle essentiel dans l’alimentation des systèmes avancés d’aide à la conduite et de fonctions importantes pour la sécurité » confirme Dirk Stellfeldt.
Le prochain rendez-vous du parc
La batterie offre finalement une lecture assez précise de la transformation du marché automobile algérien. Aujourd’hui, celui-ci reste largement porté par un parc ancien, qui entretient une demande forte pour les batteries conventionnelles. Cette réalité explique pourquoi la production locale peut trouver un débouché important sans attendre une révolution technologique. Mais le parc commence à se renouveler. Le retour progressif des véhicules neufs introduit de nouvelles plateformes, de nouveaux équipements et de nouvelles technologies. Le mouvement est encore trop récent pour bouleverser la structure générale de la demande, mais il est suffisamment installé pour obliger les fabricants à préparer la suite. C’est là que se trouve probablement le principal enjeu des prochaines années. Les industriels algériens disposent désormais de capacités annoncées importantes. Ils doivent maintenant démontrer qu’ils peuvent les utiliser efficacement, maintenir une qualité constante, élargir leurs gammes et accompagner le passage progressif du parc vers des technologies plus exigeantes. « Dans les cinq prochaines années, le marché algérien devrait connaître une évolution rapide, notamment avec le développement des véhicules hybrides et électriques. Cela nous pousse naturellement à nous orienter vers la fabrication de batteries au lithium, qui représentent l’avenir du secteur. Chez Fabcom, nous avons un projet majeur dans ce domaine, avec une unité de production prévue sur un site de 15 hectares » confie Khaled Attia. La batterie est donc à la fois un produit du présent et un pari sur l’avenir. Entre les deux, l’industrie locale a une carte à jouer. Elle peut d’abord sécuriser une partie de l’approvisionnement du marché algérien, réduire certaines dépendances et valoriser ses capacités industrielles. Elle peut ensuite monter en gamme, améliorer son intégration et développer de nouvelles technologies. Enfin, si les conditions de compétitivité sont réunies, elle peut envisager de transformer le marché intérieur en tremplin vers les marchés régionaux. La question n’est donc plus seulement de savoir si l’Algérie peut produire des batteries. Elle le fait déjà. La véritable question est de savoir quelle place elle veut occuper dans la batterie automobile de demain.
EXERGUES
« Le procédé de fabrication est tout aussi déterminant que la conception elle-même. Même le produit le plus avancé ne peut exprimer pleinement son potentiel sans une parfaite maîtrise des processus » – Dirk Stellfeldt, Exide.
« Aujourd’hui, les batteries AGM et EFB représentent entre 18 et 20 % de la demande sur le marché algérien. Cela montre que les besoins des consommateurs évoluent » – Khaled Attia, Fabcom.
LEGENDES
DOSSIER BATTERIES_01 : Selon certains observateurs, le marché algérien de la batterie dénote par son dynamisme avec environ 4 millions d’unités écoulées annuellement. ©Lubatex Group
DOSSIER BATTERIES_02 : La montée des EFB et AGM accompagne l’arrivée de véhicules aux architectures électriques plus exigeantes. ©Exide
DOSSIER BATTERIES_03 : De l’assemblage à l’intégration industrielle, la filière algérienne cherche à maîtriser davantage sa chaîne de valeur. ©Fabcom
DOSSIER BATTERIES_04 : Le développement des véhicules hybrides et électriques ouvre un nouveau chapitre pour la filière algérienne de la batterie. ©Shutterstock
« Un marché qui offre de réelles perspectives de croissance »
3 questions à…Khaled Attia, responsable production et OEM, Fabcom.
Comment décririez-vous le marché algérien de la batterie automobile ? Le jugez-vous dynamique ?
Le marché des batteries en Algérie est particulièrement prometteur. Aujourd’hui, nous l’estimons à près de quatre millions d’unités par an. C’est un marché important, dynamique et très diversifié. Cette évolution s’inscrit également dans le cadre de la transition énergétique engagée par l’État, avec le développement progressif des énergies alternatives, ainsi que l’essor des véhicules hybrides et électriques. Ces transformations avancent à un rythme soutenu et devraient naturellement générer de nouveaux besoins en matière de batteries et de solutions de stockage d’énergie. Nous sommes donc face à un marché qui offre de réelles perspectives de croissance et de développement pour les années à venir.
Quelle est aujourd’hui la répartition entre batteries produites localement et batteries importées ? Et comment cette répartition a-t-elle évolué ces dernières années ?
Les batteries produites localement occupent aujourd’hui une place prépondérante sur le marché national. Cette situation est notamment le résultat de la politique de l’État visant à rationaliser les importations, à encourager la production locale et à renforcer l’industrie nationale. Cette orientation nous est particulièrement favorable, car elle nous offre davantage de possibilités pour développer notre activité, élargir notre gamme et diversifier nos produits afin de répondre aux besoins du marché algérien. Aujourd’hui, les batteries produites localement représenteraient près de 90 % du marché national, ce qui constitue, à mon sens, une évolution positive et un véritable atout pour le développement de la filière.
La production algérienne dispose désormais de capacités importantes. Quelles sont-elles plus précisément chez Fabcom ?
Notre capacité de production actuelle est de 1,2 million de batteries par an. Aujourd’hui, nous utilisons environ 80 % de cette capacité, et nous avons pour objectif de l’augmenter progressivement. Fabcom détient actuellement une part importante du marché, autour de 30 % des besoins du marché national, et nous souhaitons continuer à développer notre production pour répondre à la demande et accompagner la croissance du marché.
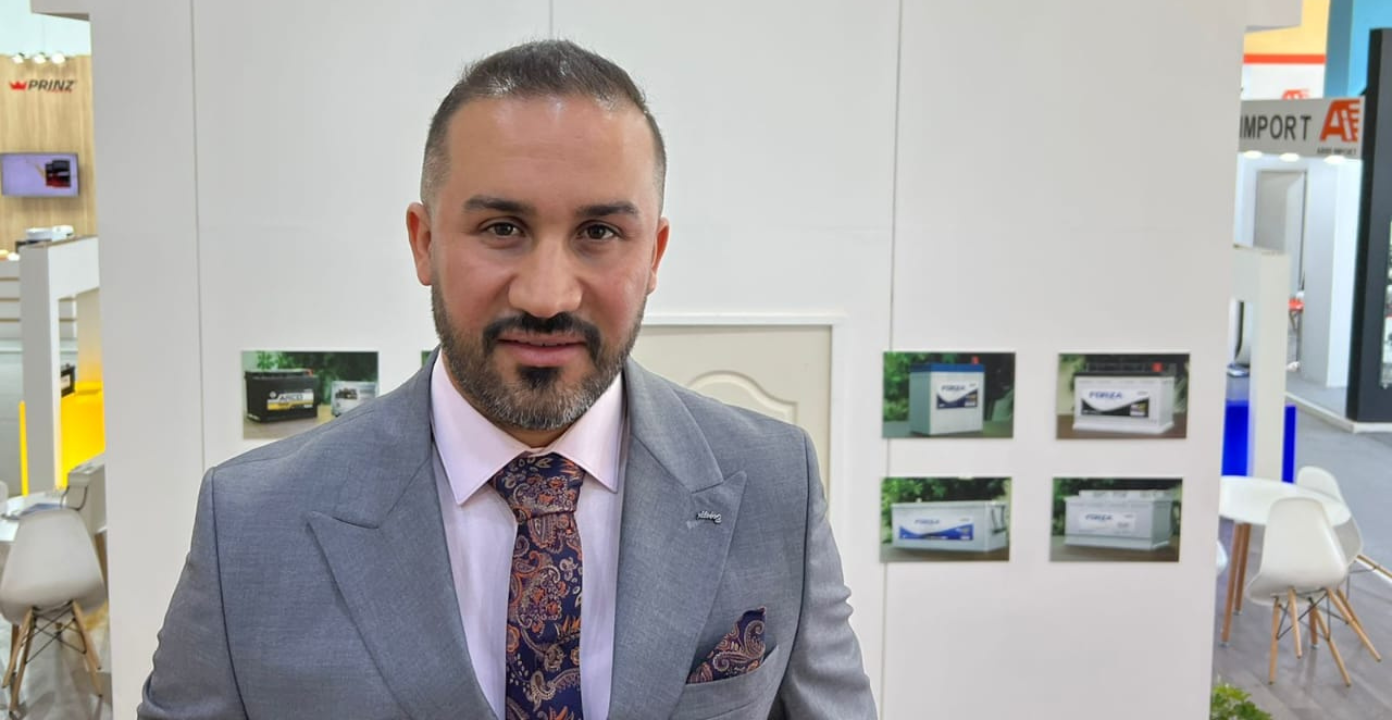
« Conjuguer fiabilité, hautes performances et capacité à répondre aux besoins de demain »
3 questions à… Dirk Stellfeldt, Senior Director R&D Automotive, Exide Technologies.
Qu’est-ce qui détermine réellement les performances d’une batterie AGM ?
Avec l’augmentation du nombre de véhicules équipés de systèmes Start-Stop, hybrides et 100 % électriques, les batteries AGM comptent parmi les segments connaissant la plus forte croissance sur le marché européen de la batterie de remplacement. Une alimentation 12 V fiable est plus essentielle que jamais : les véhicules modernes en dépendent pour alimenter les systèmes avancés d’aide à la conduite (ADAS), d’autres fonctions critiques pour la sécurité, ainsi qu’un nombre croissant d’équipements de confort et liés à l’électrification. Pour répondre à ces exigences croissantes, les batteries doivent conjuguer fiabilité, hautes performances et capacité à répondre aux besoins de demain.
Quel rôle joue le choix des matériaux dans la fiabilité et la maîtrise des coûts ?
Le choix des matériaux est essentiel pour trouver le juste équilibre entre performances, robustesse et coûts. Nous privilégions des matériaux capables de garantir à la fois le respect des standards et une longue durée de vie. La composition spécifique de nos batteries AGM contribue notamment à améliorer leurs performances électriques dans les conditions les plus exigeantes. Nous utilisons également des additifs spécifiques afin de renforcer encore les performances électriques et la robustesse. Associés à une sélection rigoureuse de fournisseurs audités, ces choix de matériaux nous permettent de dépasser régulièrement les exigences de l’industrie automobile.
Quels avantages les batteries AGM d’Exide offrent-elles aux professionnels des ateliers ?
Nos batteries AGM aident les ateliers à réduire les retours sous garantie, à simplifier les opérations de diagnostic et à garantir une large compatibilité avec les différents modèles de véhicules. Lors du remplacement d’une batterie, il est essentiel de respecter le principe du « remplacement à l’identique » et d’installer une batterie répondant aux exigences d’origine du véhicule. À mesure que les contraintes imposées à la batterie 12 V augmentent sur les véhicules modernes, les professionnels ne se limitent plus aux seules caractéristiques techniques figurant sur le papier. Ils savent que la conception, la qualité de fabrication et les processus de validation jouent un rôle déterminant dans les performances et la fiabilité à long terme. Cette fiabilité fait de nos batteries un choix efficace pour les professionnels de la réparation et de l’entretien, tout en contribuant à la satisfaction et à la fidélisation de leurs clients.